
Recherche de rapport d'étude de marché
Rapport d'analyse mondiale sur la taille et la part de marché des systèmes intelligents de gestion de l'eau, 2026-2034
Rapport d'analyse du marché des systèmes intelligents de gestion de l'eau : taille, part de marché et croissance, par composant (matériel, logiciel, services et autres), par solution (infrastructure de comptage avancée, détection des fuites, gestion de réseau, gestion intelligente de l'irrigation et autres), par utilisateur final (résidentiel, commercial, industriel et autres) et par région – Perspectives, aperçu, analyse complète, tendances, études statistiques, veille concurrentielle, données historiques et prévisions du marché mondial (2026-2034).
Aperçus de l'industrie
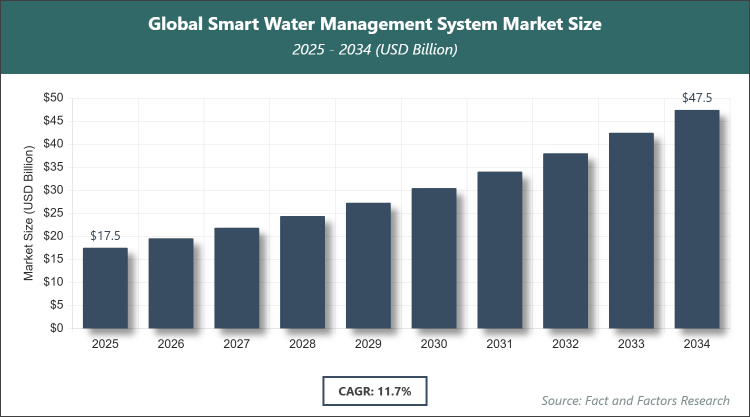
[Rapport de plus de 235 pages] Selon Facts & Factors, le marché mondial des systèmes intelligents de gestion de l'eau était estimé à 17.53 milliards USD en 2025 et devrait atteindre 47.14 milliards USD d'ici fin 2034. Le secteur des systèmes intelligents de gestion de l'eau devrait connaître une croissance annuelle composée de 11.7 % entre 2026 et 2034. Ce marché est porté par la raréfaction croissante de l'eau et l'adoption de l'Internet des objets (IoT) pour une distribution plus efficace.
 Aperçu du marché
Le marché des systèmes intelligents de gestion de l'eau désigne les technologies et solutions intégrées conçues pour optimiser l'utilisation, la distribution et la conservation de l'eau grâce à la surveillance en temps réel, l'analyse des données et l'automatisation. Ces systèmes intègrent des capteurs, des plateformes logicielles et des réseaux de communication pour détecter les fuites, gérer la pression et garantir un approvisionnement en eau durable dans divers secteurs. Ils permettent de relever des défis tels que la péremption des ressources et le vieillissement des infrastructures en fournissant des informations exploitables sans intervention manuelle, favorisant ainsi la durabilité environnementale et l'efficacité opérationnelle des services d'eau et des industries connexes.
Insights
- Selon l'analyse de notre analyste de recherche, le marché des systèmes intelligents de gestion de l'eau devrait croître annuellement à un rythme de TCAC d'environ 11.7% sur la période de prévision (2026-2034).
- En termes de chiffre d'affaires, la taille du marché des systèmes intelligents de gestion de l'eau était évaluée à environ 17.53 milliard USD en 2025 et devrait atteindre 47.14 milliards USD par 2034.
- Le marché est stimulé par l'urbanisation croissante, les initiatives gouvernementales en matière de conservation de l'eau et les progrès des technologies IoT et IA.
- Selon le composant, le segment des solutions a dominé avec une part de 55 % grâce à ses capacités complètes d'analyse et d'intégration des données, améliorant ainsi l'efficacité globale du système.
- D'après cette solution, le segment des infrastructures de comptage avancées a dominé avec une part de marché de 40 %, grâce à son adoption généralisée pour le suivi de la consommation en temps réel et la précision de la facturation.
- Selon l'utilisateur final, le segment industriel a dominé avec une part de 42 % en raison des besoins élevés en eau et des pressions réglementaires en faveur de pratiques durables.
- L'Amérique du Nord a dominé le marché mondial avec une part de 34 %, grâce à des infrastructures avancées, des cadres réglementaires solides et des investissements importants dans les solutions numériques de gestion de l'eau.
Facteurs de croissance
- Pénurie croissante d'eau et urbanisation
La pénurie d'eau mondiale, exacerbée par le changement climatique et la croissance démographique, incite les services publics et les industries à adopter des systèmes intelligents pour une meilleure gestion des ressources. Ces technologies permettent une surveillance précise et une maintenance prédictive, réduisant ainsi le gaspillage et garantissant un approvisionnement fiable.
De plus, l'expansion urbaine rapide dans les régions en développement exige des solutions évolutives qui s'intègrent aux initiatives de villes intelligentes, favorisant ainsi la demande de réseaux d'eau automatisés qui soutiennent les objectifs de développement durable.
Attaches
- Coûts de mise en œuvre élevés et défis liés à l'infrastructure
L'investissement initial nécessaire au déploiement des capteurs, des logiciels et de l'infrastructure de connectivité constitue un frein, notamment pour les petites entreprises de services publics des marchés émergents. Cet obstacle financier peut retarder l'adoption malgré les économies à long terme.
De plus, l'intégration de nouveaux systèmes à une infrastructure existante nécessite souvent des mises à niveau importantes, ce qui entraîne des problèmes de compatibilité et des délais de déploiement prolongés qui freinent la pénétration du marché.
Opportunités
- Progrès dans l'intégration de l'IA et de l'IoT
Les technologies émergentes telles que l'analyse de données basée sur l'IA et les objets connectés offrent des possibilités d'amélioration des capacités de prédiction et de gestion à distance. Ces innovations peuvent générer de nouvelles sources de revenus grâce aux services par abonnement et à la monétisation des données.
De plus, les financements et les partenariats gouvernementaux dans les projets de villes intelligentes à travers le monde offrent des perspectives d'expansion, notamment dans les régions qui privilégient la transformation numérique pour la résilience environnementale.
Défis
- Menaces en matière de cybersécurité et variations réglementaires
Avec l'interconnexion croissante des systèmes, la vulnérabilité aux cyberattaques s'accroît, pouvant compromettre les données sensibles et l'intégrité opérationnelle. Ce risque exige des mesures de sécurité robustes, ce qui augmente la complexité et les coûts.
De plus, la diversité des normes et réglementations internationales en matière de protection des données et de gestion de l'eau crée des difficultés de conformité, compliquant les opérations mondiales des acteurs du marché.
Portée du rapport
Attribut de rapport |
DÉTAILS |
Taille du marché 2025 |
17.53 milliard USD |
Taille du marché projetée en 2034 |
47.14 milliard USD |
Taux de croissance du TCAC |
11.7% CAGR |
Année de base |
2025 |
Années de prévision |
2026-2034 |
Acteurs clés du marché |
Xylem Inc., Siemens AG, ABB Ltd., Schneider Electric SE, IBM Corporation, Groupe SUEZ, Itron Inc., Honeywell International Inc., Badger Meter Inc., Oracle Corporation et autres. |
Segment clé |
Par composant, par solution, par utilisateur final et par région |
Principales régions couvertes |
Amérique du Nord, Europe, Asie-Pacifique, Amérique latine, Moyen-Orient et Afrique |
Options d'achat |
Demandez des options d'achat personnalisées pour répondre à vos besoins de recherche. Explorez les options d'achat |
Segmentation du marché
Le marché des systèmes intelligents de gestion de l'eau est segmenté par composant, solution, utilisateur final et région.
Selon le segment des composants, le marché des systèmes intelligents de gestion de l'eau se divise en matériel, logiciels, services et autres. Le segment dominant est celui des solutions, qui détiennent une part de marché importante grâce à leur rôle dans la fourniture d'outils de gestion de bout en bout. Le deuxième segment le plus important est celui du matériel, essentiel à la collecte de données. Les solutions dynamisent le marché en permettant une prise de décision et une optimisation basées sur les données, réduisant ainsi les pertes d'eau non facturées. Le matériel, quant à lui, assure le support grâce à des capteurs et des compteurs fiables qui constituent la base d'une surveillance précise et d'une intégration système optimale.
Selon le segment de solutions, le marché des systèmes intelligents de gestion de l'eau se divise en infrastructures de comptage avancées, détection des fuites, gestion de réseau, gestion intelligente de l'irrigation et autres. Le segment dominant est celui des infrastructures de comptage avancées, qui représente la part la plus importante du marché grâce à son rôle crucial dans le suivi de la consommation. Le deuxième segment le plus important est la détection des fuites, essentielle pour minimiser les pertes. Les infrastructures de comptage avancées dynamisent le marché en facilitant la facturation intelligente et la gestion de la demande, et en améliorant l'efficacité, tandis que la détection des fuites y contribue en prévenant le gaspillage et en prolongeant la durée de vie des infrastructures grâce à des alertes proactives.
Selon le segment d'utilisateurs finaux, le marché des systèmes intelligents de gestion de l'eau se divise en quatre catégories : résidentiel, commercial, industriel et autres. Le segment industriel domine le marché, notamment en raison de ses importants besoins en eau. Le segment commercial arrive en deuxième position, axé sur la réduction des coûts. Les applications industrielles dynamisent le marché en répondant aux exigences de forte consommation et de conformité, et en favorisant le développement durable, tandis que le segment commercial contribue à sa croissance grâce à l'optimisation des opérations dans les bâtiments et les installations.
DEVELOPPEMENTS récents
- En novembre 2025, Itron a acquis Locusview pour 525 millions de dollars, améliorant ainsi l'optimisation des services sur le terrain et l'intégrant aux données de comptage pour une visibilité complète.
- En mai 2025, SUEZ et Schneider Electric ont étendu leur collaboration pour intégrer AQUADVANCED à EcoStruxure afin d'améliorer la gestion de l'eau et de l'énergie.
- En janvier 2025, Badger Meter a racheté SmartCover Systems pour 185 millions de dollars, élargissant ainsi son offre à la surveillance du niveau des égouts et aux solutions numériques pour l'eau.
Analyse régionale
- L'Amérique du Nord dominera le marché mondial
L'Amérique du Nord domine le marché des systèmes intelligents de gestion de l'eau, portée par l'adoption de technologies de pointe et des politiques environnementales rigoureuses. Les États-Unis, pays leader, excellent grâce à des investissements considérables dans la modernisation des infrastructures hydrauliques vieillissantes et la mise en œuvre de modèles de villes intelligentes. L'accent mis sur l'innovation dans cette région, avec des entreprises pionnières dans l'intégration de l'IA et de l'IoT, établit des normes mondiales. Les partenariats public-privé accélèrent le déploiement de ces systèmes, permettant de relever efficacement les défis liés à l'eau en milieu urbain. Une culture du développement durable et une sensibilisation accrue des consommateurs favorisent l'adoption généralisée de ces systèmes.
L'Europe maintient une forte dynamique, notamment en Allemagne et en France, où les directives européennes sur l'efficacité de l'eau favorisent la mise en œuvre de ces mesures. Le leadership allemand repose sur son expertise en ingénierie et son orientation vers les applications industrielles. L'engagement de la région en faveur des principes de l'économie circulaire intègre des systèmes intelligents au recyclage des eaux usées. Les initiatives de recherche collaborative stimulent les progrès technologiques, tandis que les subventions encouragent l'adoption de ces pratiques par les municipalités. L'accent mis sur la résilience climatique renforce la position de l'Europe en matière de gestion durable de l'eau.
La région Asie-Pacifique connaît une croissance rapide, dominée par la Chine et l'Inde, dans un contexte d'urbanisation croissante et de stress hydrique. La prééminence de la Chine repose sur d'importants projets de villes intelligentes soutenus par le gouvernement et sur des investissements massifs dans les infrastructures numériques. La diversité des climats de la région exige des technologies adaptatives pour la gestion des inondations et des sécheresses. La demande croissante d'un approvisionnement fiable en eau par la classe moyenne stimule la construction de logements. La production locale permet de réduire les coûts, d'élargir l'accès à l'eau et de favoriser l'innovation adaptée aux besoins régionaux.
L'Amérique latine, sous l'impulsion du Brésil, présente un potentiel croissant, la stabilisation économique favorisant l'amélioration des infrastructures. La position dominante du Brésil s'explique par les difficultés d'accès à l'eau rencontrées dans ses grands centres urbains. L'accent mis à l'échelle régionale sur des solutions abordables contribue à réduire les disparités entre zones rurales et urbaines. L'aide internationale soutient des projets pilotes de réduction des fuites. La prise de conscience croissante des enjeux de conservation de l'eau face aux variations climatiques accélère leur adoption progressive sur le continent.
Le Moyen-Orient et l'Afrique progressent régulièrement, sous l'impulsion des Émirats arabes unis et de l'Afrique du Sud, qui tirent parti des revenus pétroliers pour développer des systèmes de pointe. Les Émirats arabes unis dominent grâce à des projets visionnaires de villes intelligentes, à l'instar des initiatives de Dubaï. L'aridité du climat exige des technologies de dessalement et de distribution performantes. Les investissements dans les systèmes alimentés par des énergies renouvelables s'inscrivent dans une démarche de développement durable. En Afrique du Sud, la priorité accordée au développement urbain permet de lutter contre les pénuries d'eau, grâce à des réformes politiques et à des collaborations internationales.
Analyse de la concurrence
Le marché mondial des systèmes intelligents de gestion de l'eau est dominé par les acteurs suivants :
- Xylem Inc.
- Siemens AG
- ABB Ltd.
- Schneider Electric SE
- IBM Corporation
- Groupe SUEZ
- Itron Inc.
- Honeywell International Inc.
- Badger Mètre Inc.
- Oracle Corporation
Le marché mondial des systèmes intelligents de gestion de l'eau est segmenté comme suit :
Par composant
- Hardware
- Logiciels
- Services
- Autres
Par solution
- Infrastructure de comptage avancée
- Détection de fuites
- Gestion du réseau
- Gestion intelligente de l'irrigation
- Autres
Par utilisateur final
- Résidentiel
- Commerciales
- Industriel
- Autres
Par région
- Amérique du Nord
- Le traitement de la demande de
- Canada
- Mexique
- Europe
- France
- Le Royaume-Uni
- Espagne
- Allemagne
- Italie
- Reste de l'Europe
- Asie Pacifique
- Chine
- Japon
- Inde
- Australie
- Asie du Sud-Est
- Reste de l'Asie-Pacifique
- Le Moyen-Orient et l'Afrique
- Arabie Saoudite
- Émirats arabes unis
- Égypte
- Koweit
- l'Afrique du Sud
- Reste du Moyen-Orient et Afrique
- Amérique Latine
- Brésil
- Argentine
- Reste de l'amérique latine
Acteurs majeurs du marché de l'industrie
- Xylem Inc.
- Siemens AG
- ABB Ltd.
- Schneider Electric SE
- IBM Corporation
- Groupe SUEZ
- Itron Inc.
- Honeywell International Inc.
- Badger Mètre Inc.
- Oracle Corporation
Questions fréquemment posées
Copyright © 2025 - 2026, Tous droits réservés, Faits et facteurs