
Recherche de rapport d'étude de marché
Rapport d'analyse mondiale sur la taille et la part de marché des logiciels immobiliers, 2026-2034
Rapport d'analyse du marché des logiciels immobiliers : taille, part de marché et croissance, par type (logiciels de gestion de la relation client, progiciels de gestion intégrée, logiciels de gestion immobilière, logiciels de gestion de contrats et autres), par déploiement (cloud, sur site), par application (résidentiel, commercial), par utilisateur final (agents immobiliers, gestionnaires immobiliers, associations de logement et autres) et par région – Perspectives, aperçu, analyse complète, tendances, études statistiques, veille concurrentielle, données historiques et prévisions du marché mondial (2026-2034).
Aperçus de l'industrie
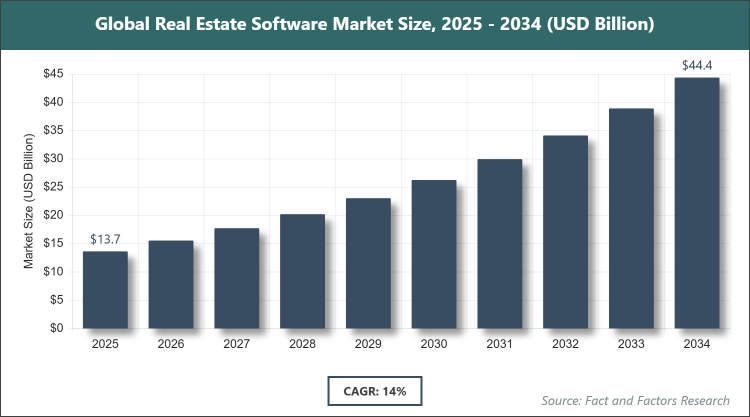
[Rapport de plus de 228 pages] Selon Facts & Factors, le marché mondial des logiciels immobiliers était estimé à 13.65 milliards USD en 2025 et devrait atteindre 45.2 milliards USD d'ici fin 2034. Le secteur des logiciels immobiliers devrait connaître une croissance annuelle composée de 14.0 % entre 2026 et 2034. Ce marché est porté par la transformation numérique en cours et l'adoption des technologies cloud.
 Aperçu du marché
Les logiciels immobiliers désignent les plateformes et applications numériques conçues pour optimiser les opérations du secteur immobilier. Ils comprennent des outils de gestion immobilière , de gestion de la relation client (CRM) , de traitement des transactions et d'analyse qui facilitent la gestion efficace des annonces, des baux, des ventes et de la conformité. Ce marché englobe le développement et le déploiement de solutions intégrant des technologies telles que l'intelligence artificielle (IA) et le cloud computing afin d'améliorer la prise de décision, d'automatiser les flux de travail et d'optimiser les interactions entre les parties prenantes dans l'immobilier résidentiel, commercial et industriel, sans toutefois préciser de données quantitatives.
Insights
- Selon l'analyse partagée par notre analyste de recherche, le marché mondial des logiciels immobiliers devrait croître annuellement à un TCAC d'environ 14.0 % au cours de la période de prévision (2026-2034).
- En termes de chiffre d'affaires, le marché mondial des logiciels immobiliers était évalué à environ 13.65 milliards de dollars en 2025 et devrait atteindre 45.2 milliards de dollars d'ici 2034.
- Le marché est porté par la transformation numérique croissante et l'adoption de l'IA dans les opérations immobilières.
- Selon le type de logiciel, le segment des logiciels de gestion de la relation client domine avec une part de marché de 28 %, en raison de son rôle dans la gestion des interactions avec les clients et l'amélioration de l'efficacité des ventes.
- En fonction du déploiement, le segment cloud a dominé avec une part de marché de 55 % grâce à ses fonctionnalités d'évolutivité et d'accessibilité à distance.
- D'après l'application, le segment résidentiel a dominé avec une part de 52 % en raison de la forte demande en matière de gestion immobilière sur les marchés du logement.
- Du point de vue de l'utilisateur final, le segment des agents immobiliers a dominé avec une part de 35 %, ce qui s'explique par le besoin d'outils pour la gestion des transactions et des clients.
- Selon la région, l'Amérique du Nord domine avec une part de 34 % grâce à son infrastructure technologique avancée et à ses taux d'adoption élevés.
Facteurs de croissance
- Initiatives de transformation numérique
L'évolution du secteur immobilier vers l'automatisation et les stratégies axées sur les données a accéléré l'adoption de solutions logicielles qui optimisent la gestion des biens et améliorent l'expérience client. Ce phénomène est favorisé par l'intégration de l'IA pour l'analyse prédictive, permettant ainsi une meilleure prévision des tendances du marché et des services personnalisés.
De plus, les plateformes basées sur le cloud facilitent la collaboration en temps réel entre les parties prenantes, réduisant ainsi les délais et les coûts opérationnels, ce qui stimule davantage l'expansion du marché dans un environnement concurrentiel.
Attaches
- Coûts de mise en œuvre élevés
Les investissements initiaux importants nécessaires au déploiement et à la formation en matière de logiciels constituent un frein pour les petites entreprises, limitant ainsi leur adoption à grande échelle. Cette contrainte est accentuée par la nécessité de mises à jour continues pour assurer la compatibilité avec les technologies en constante évolution.
De plus, les préoccupations liées à la migration des données provenant des systèmes existants augmentent la complexité et les coûts, ce qui peut ralentir la pénétration du marché dans les régions sensibles aux coûts.
Opportunités
- Intégration de l'IA et de l'apprentissage automatique
L'intégration d'analyses avancées ouvre la voie à des applications innovantes telles que les visites virtuelles de biens immobiliers et les estimations automatisées, attirant ainsi un public féru de technologies. Cette opportunité répond à la demande croissante d'efficacité dans les transactions immobilières.
De plus, l'expansion sur les marchés émergents grâce à des modèles SaaS abordables peut exploiter un potentiel inexploité, stimulé par l'urbanisation et la croissance des infrastructures.
Défis
- Problèmes de confidentialité et de sécurité des données
La recrudescence des cybermenaces et les exigences réglementaires croissantes compliquent la protection des informations sensibles des clients. Ce défi nécessite des mesures de sécurité robustes, ce qui alourdit les contraintes opérationnelles.
De plus, les difficultés d'intégration avec les systèmes existants peuvent entraîner des inefficacités, nécessitant une expertise spécialisée pour résoudre les problèmes de compatibilité.
Portée du rapport
Attribut de rapport |
DÉTAILS |
Taille du marché 2025 |
13.65 milliard USD |
Taille du marché projetée en 2034 |
45.2 milliard USD |
Taux de croissance du TCAC |
14.0% CAGR |
Année de base |
2025 |
Années de prévision |
2026-2034 |
Acteurs clés du marché |
Accruent, Altus Group Ltd., Autodesk Inc., CoStar Realty Information Inc., Microsoft Corporation, MRI Software LLC, Oracle Corporation, RealPage Inc., SAP SE, Trimble Inc., Yardi Systems Inc., et autres. |
Segment clé |
Par type, par déploiement, par application, par utilisateur final et par région |
Principales régions couvertes |
Amérique du Nord, Europe, Asie-Pacifique, Amérique latine, Moyen-Orient et Afrique |
Options d'achat |
Demandez des options d'achat personnalisées pour répondre à vos besoins de recherche. Explorez les options d'achat |
Segmentation du marché
Le marché des logiciels immobiliers est segmenté par type, déploiement, application, utilisateur final et région.
Selon le type de segment, le marché des logiciels immobiliers se divise en logiciels de gestion de la relation client (CRM), progiciels de gestion intégrée (ERP), logiciels de gestion immobilière, logiciels de gestion de contrats et autres. Le segment dominant est celui des logiciels CRM, suivi par celui des logiciels de gestion immobilière. La domination des logiciels CRM s'explique par leur rôle essentiel dans la simplification des interactions clients, le suivi des prospects et les processus de vente, stimulant ainsi le marché grâce à une efficacité accrue et une meilleure fidélisation de la clientèle dans un secteur immobilier concurrentiel. Quant aux logiciels de gestion immobilière, avec leurs outils de gestion et de maintenance des baux, ils contribuent à la croissance du marché en automatisant les tâches opérationnelles et en réduisant les charges des propriétaires.
Selon le mode de déploiement, le marché des logiciels immobiliers se divise en trois segments : cloud, solutions sur site et autres. Le cloud domine le marché, suivi par les solutions sur site. Le déploiement cloud s'impose grâce à sa flexibilité, sa rentabilité et ses capacités d'accès à distance, parfaitement adaptées au dynamisme des opérations immobilières, et favorise l'expansion du marché grâce à des solutions évolutives. Les solutions sur site, privilégiées pour les applications sensibles aux données, contribuent à la croissance en offrant un contrôle personnalisé dans des environnements réglementés.
Selon le segment d'application, le marché des logiciels immobiliers se divise en trois catégories : résidentiel, commercial et autres. Le segment résidentiel est le plus important, suivi du segment commercial. Les applications résidentielles dominent le marché car elles répondent aux besoins importants en matière de logement grâce à des outils de gestion des annonces et des locataires, dynamisant ainsi le marché par une meilleure accessibilité. Le segment commercial, axé sur la gestion de baux complexes et l'analyse des données, stimule la croissance en facilitant les investissements immobiliers de grande envergure.
Selon le segment d'utilisateurs finaux, le marché des logiciels immobiliers se divise en agents immobiliers, gestionnaires de biens, associations de logement et autres. Le segment dominant est celui des agents immobiliers, suivi par celui des gestionnaires de biens. Les agents immobiliers dominent le marché grâce à leur utilisation intensive des logiciels pour les transactions et la relation client, ce qui stimule la demande par une productivité accrue. Quant aux gestionnaires de biens, ils contribuent à la croissance du marché en optimisant la gestion des actifs grâce à l'utilisation d'outils dédiés à la maintenance et à la conformité.
DEVELOPPEMENTS récents
- En octobre 2025, MRI Software a acquis un portefeuille de solutions de gestion immobilière afin d'améliorer son offre de services sur les marchés commerciaux et résidentiels.
- En août 2025, la fintech islamique Wahed a dévoilé aux États-Unis sa plateforme d'investissement immobilier privé conforme à la charia, permettant la propriété fractionnée.
- En juillet 2025, Measurabl a lancé une solution logicielle gratuite pour mesurer et rendre compte des performances en matière de développement durable des portefeuilles immobiliers.
- En avril 2025, ZapUp a lancé une plateforme d'automatisation marketing WhatsApp pour l'immobilier, rejoignant ainsi Microsoft for Startups.
Analyse régionale
- L'Amérique du Nord dominera le marché mondial
L'Amérique du Nord domine le marché des logiciels immobiliers, sous l'impulsion des États-Unis, où une infrastructure technologique avancée et des taux élevés d'adoption du numérique facilitent l'utilisation généralisée des solutions CRM et cloud, soutenue par un secteur immobilier mature qui met l'accent sur l'efficacité et les décisions fondées sur les données dans un contexte d'urbanisation croissante.
L'Europe occupe une place importante, l'Allemagne étant à la pointe grâce à une réglementation stricte et à son orientation vers des pratiques durables, intégrant des logiciels de conformité et d'analyse dans les propriétés commerciales à travers l'UE.
La région Asie-Pacifique est en pleine expansion, dominée par la Chine, portée par des projets d'infrastructure massifs et des initiatives de transformation numérique qui stimulent l'adoption d'outils de gestion immobilière dans les économies émergentes.
L’Amérique latine affiche une croissance soutenue, tirée par le Brésil, grâce à des investissements croissants dans les technologies immobilières visant à rationaliser les opérations dans les secteurs résidentiel et commercial dans un contexte de reprise économique.
La région du Moyen-Orient et de l'Afrique est en plein essor, avec les Émirats arabes unis à l'avant-garde, tirant parti du développement des villes intelligentes pour intégrer des logiciels avancés d'évaluation et de gestion immobilières.
Analyse de la concurrence
Le marché mondial des logiciels immobiliers est dominé par les acteurs suivants :
- Accruent
- Groupe Altus Ltée
- Autodesk Inc.
- Informations CoStar Realty Inc.
- Microsoft Corporation
- IRM Software LLC
- Oracle Corporation
- RéalPage Inc.
- SAP SE
- Trimble Inc.
- Systèmes Yardi inc.
- Autres
Le marché mondial des logiciels immobiliers est segmenté comme suit :
Par type
- Logiciel de gestion de la relation client
- Logiciel de planification des ressources d'entreprise
- Logiciel de gestion immobilière
- Logiciel de contrat
Par déploiement
- Cloud
- Sur place
Par application
- Résidentiel
- Commerciales
Par utilisateur final
- Agents immobiliers
- Gestionnaires de propriété
- Associations de logement
Par région
- Amérique du Nord
- Le traitement de la demande de
- Canada
- Mexique
- Europe
- France
- Le Royaume-Uni
- Espagne
- Allemagne
- Italie
- Reste de l'Europe
- Asie Pacifique
- Chine
- Japon
- Inde
- Australie
- Asie du Sud-Est
- Reste de l'Asie-Pacifique
- Le Moyen-Orient et l'Afrique
- Arabie Saoudite
- Émirats arabes unis
- Égypte
- Koweit
- l'Afrique du Sud
- Reste du Moyen-Orient et Afrique
- Amérique Latine
- Brésil
- Argentine
- Reste de l'amérique latine
Acteurs majeurs du marché de l'industrie
- Accruent
- Groupe Altus Ltée
- Autodesk Inc.
- Informations CoStar Realty Inc.
- Microsoft Corporation
- IRM Software LLC
- Oracle Corporation
- RéalPage Inc.
- SAP SE
- Trimble Inc.
- Systèmes Yardi inc.
- Autres
Questions fréquemment posées
Quelle région contribuera de manière significative à la valeur du marché des logiciels immobiliers ?
Copyright © 2025 - 2026, Tous droits réservés, Faits et facteurs